
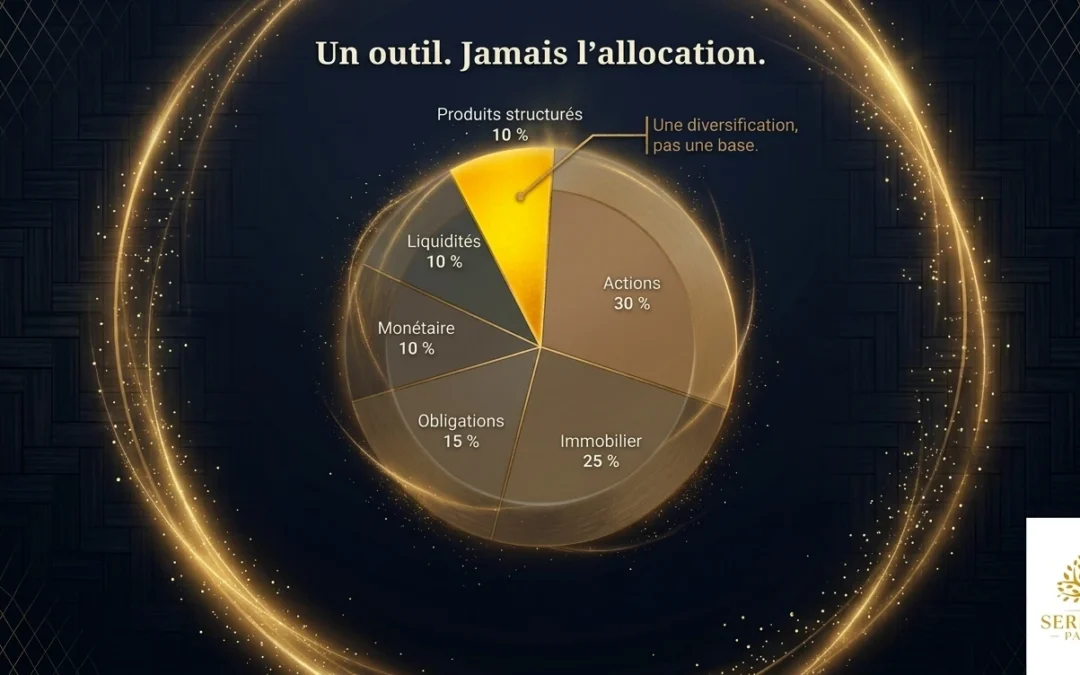
Un produit structuré n'est ni un placement miracle, ni une arnaque. C'est un outil. Et comme tout outil patrimonial, sa valeur dépend surtout de la manière dont on l'utilise.
Le vrai problème commence lorsqu'on construit le produit avant de se demander pourquoi le client devrait l'avoir dans son portefeuille.
Un bon produit structuré ne répond pas à la question « qu'est-ce qu'on peut vendre ce mois-ci ? ».
Il répond à une autre question : « quel problème patrimonial cherchons-nous à résoudre ? »
1. Le produit structuré doit partir de votre patrimoine
Le premier critère n'est pas le coupon.
Ce n'est même pas le sous-jacent.
C'est votre situation.
Votre horizon.
Votre tolérance au risque.
Votre capacité réelle à subir une perte.
Votre besoin éventuel de revenus.
Et la place que le produit occupera dans votre allocation existante.
C'est précisément le sens des exigences de gouvernance rappelées par l'AMF et l'ACPR :
le marché cible d'un produit structuré doit être suffisamment précis et tenir compte notamment de l'horizon d'investissement, de la capacité à subir des pertes et de la tolérance au risque.
Cela paraît évident.
Pourtant, le marché permet exactement l'inverse :
partir d'un produit déjà conçu, puis chercher les clients auxquels le vendre.
C'est une logique commerciale. Pas une logique patrimoniale.
2. Le contexte de marché change tout
Un produit structuré n'est pas pertinent dans toutes les configurations de marché.
La volatilité, en particulier, modifie les conditions économiques disponibles au moment de la structuration. Une hausse de la volatilité augmente la valeur des options utilisées dans la construction du produit. Elle peut donc permettre, selon la structure retenue, d'obtenir un coupon plus élevé, un niveau de protection plus favorable ou une barrière plus éloignée.
C'est ici qu'intervient un mécanisme comme le best strike : au lieu de fixer un seul niveau de référence en début de vie, la formule prend plusieurs dates d'observation pendant la période de commercialisation et retient le niveau le plus favorable prévu au contrat. Si le marché baisse fortement pendant cette phase, le niveau de référence peut être établi plus bas — donc à votre avantage.
Ce type de mécanisme n'est pas gratuit.
Il faut regarder son coût et son effet réel sur le profil rendement/risque.
Mais il illustre un principe simple :
- structurer un produit en période de volatilité peut donner des conditions objectivement meilleures que le même produit structuré dans un marché calme.
La bonne question n'est donc pas « peut-on faire un structuré aujourd'hui ? » mais « les conditions actuelles justifient-elles d'en faire un ? »
3. Le coupon n'est pas le critère numéro un
Un produit qui affiche 10 % n'est pas nécessairement meilleur qu'un produit qui affiche 7 % !
Prenons deux cas simplifiés :
- Le premier : 7 % de coupon, sous-jacent indiciel diversifié, barrière à 60 %.
- Le second : 10 % de coupon, sur une seule action, barrière à 30 % du niveau initial.
- Le second affiche le meilleur rendement facial.
- Il présente pourtant un risque patrimonial nettement supérieur.
Le rendement doit toujours être lu conjointement avec :
- le sous-jacent,
- la volatilité au moment de la structuration,
- la barrière,
- le niveau de protection,
- la fréquence d'observation,
- les conditions de remboursement anticipé,
- l'échéance maximale,
- e risque émetteur,
- les frais.
Un produit structuré a une caractéristique fondamentale : son gain est généralement plafonné, tandis que son exposition à la baisse dépend de la formule.
Comparer uniquement les coupons revient à comparer deux voitures uniquement sur leur vitesse maximale.
4. Un produit structuré à 10-15 %, pas plus
Un produit structuré peut avoir sa place dans une allocation diversifiée.
Il ne doit pas devenir l'allocation.
Une poche limitée — de l'ordre de 10 à 15 % — constitue un cadre de réflexion raisonnable pour beaucoup de patrimoines.
Mais ce n'est pas une règle universelle :
le poids pertinent dépend de la situation, des autres actifs détenus et des caractéristiques précises des produits sélectionnés.
Attention :
un portefeuille composé de plusieurs produits structurés peut donner une impression de diversification tout en concentrant les mêmes risques.
3 produits sur 3 banques françaises restent 3 expositions au secteur bancaire domestique.
5 produits d'un même émetteur restent 5 lignes de risque émetteur identique.
La diversification doit porter sur les risques, pas sur le nombre de lignes.
5. Ce que coûte réellement un produit structuré
C'est le sujet dont on parle le moins avec le client.
Il devrait être central.
L'étude publiée en juin 2026 par le Pôle commun AMF-ACPR est éclairante : sur 51 produits analysés, le coût d'entrée total variait de 1,20 % à 13,16 %, avec une moyenne de 5,83 %. Ces frais sont souvent intégrés directement dans la structuration et peuvent être difficiles à identifier pour l'investisseur.
Un conseiller sérieux doit pouvoir vous dire combien coûte le produit, qui est rémunéré, à quel moment, quel effet cette rémunération a sur l'économie du produit, et pourquoi cette solution a été retenue plutôt qu'une autre.
La transparence n'est pas une option. C'est la condition minimale pour pouvoir juger un produit complexe.
Avant de prendre rendez-vous
Si vous détenez déjà des produits structurés, la question n'est pas de tout garder ni de tout vendre.
Il faut vérifier que chaque ligne répond à une fonction précise dans votre allocation, à un niveau de risque que vous acceptez réellement, et à des conditions économiques défendables.
Chez Serinvestia, la règle est simple : pas de produit structuré pour faire du produit structuré. Nous n'en sélectionnons que lorsque le contexte, la formule et la place dans votre patrimoine le justifient.
👉 Prenez rendez-vous pour analyser la pertinence des produits structurés dans votre allocation.
Faites le bon choix pour votre patrimoine
Notre Mission
Notre mission est d'accompagner nos clients dirigeants dans la gestion optimale de leur patrimoine, en fournissant des conseils adaptés et des solutions innovantes, tout en garantissant un service de qualité et une approche personnalisée.
Nos Valeurs
À SERINVESTIA, nous plaçons la confiance, l'innovation et l'intégrité au cœur de notre activité. Chaque client est unique, et nous nous engageons à offrir des solutions qui lui correspondent spécifiquement, avec un service transparent et proactif
Notre Vision
Nous aspirons à devenir le leader en gestion de patrimoine pour dirigeants en France, reconnu pour notre expertise en silver économie et intelligence artificielle, faisant de SERINVESTIA un partenaire de choix pour tous ceux qui cherchent à optimiser leur avenir financier.
Réservez votre entretien offert !
Contactez notre équipe dès aujourd’hui pour commencer à optimiser votre patrimoine et sécuriser votre avenir.