
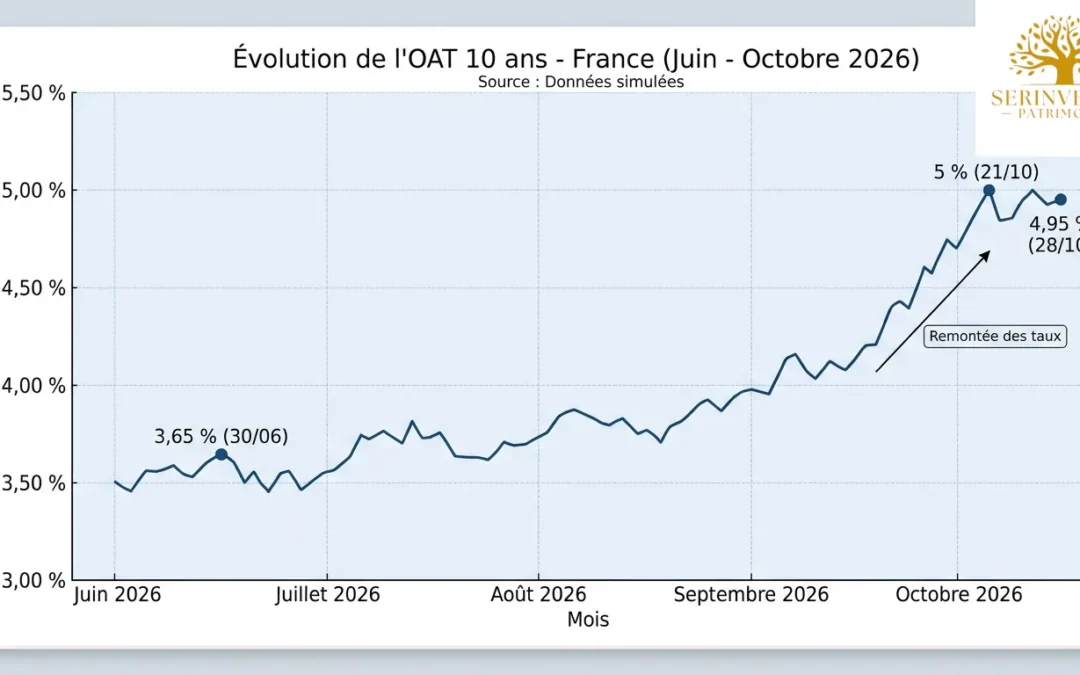
En bref : l'État français emprunte désormais à près de 5 % sur 10 ans, contre 3,65 % fin juin 2026. Pour un dirigeant, cela renchérit le prochain crédit, pèse sur l'immobilier et révèle une concentration du patrimoine sur la France souvent sous-estimée.
Les gérants n'anticipent pas de baisse rapide des taux : c'est le moment de mesurer son exposition, pas d'attendre.
À retenir
- L'OAT 10 ans est passée de 3,65 % fin juin à près de 5 % fin octobre 2026.
- L'écart avec l'Allemagne a doublé, à 1,60 point le 28 octobre 2026, avec un pic proche de 1,70 point.
- Les gérants n'anticipent pas de baisse des taux directeurs : les taux longs ont un plancher, sauf récession.
- Le dirigeant français est souvent exposé trois fois à la France : entreprise, immobilier, épargne.
- Le bon réflexe : chiffrer ses projets de financement et mesurer son exposition avant de subir.
Pourquoi les taux français ont-ils autant monté en 2026 ?
La hausse est d'abord mondiale. Entre fin juin et le 26 octobre, le 10 ans américain est passé de 4,47 % à 4,99 % et le Bund allemand de 2,86 % à 3,37 %. Selon la majorité des analystes, 4 moteurs se sont additionnés :
- un pétrole passé d'environ 75 à 115 dollars le baril avec la guerre en Iran, qui ravive la crainte d'inflation
- une économie américaine qui réaccélère
- des géants de l'intelligence artificielle qui empruntent massivement et captent l'épargne mondiale
- des déficits publics qui ne baissent pas, et des investisseurs qui exigent d'être mieux payés pour prêter aux États.
Pourquoi la France paie-t-elle plus cher que l'Allemagne ?
L'écart entre les taux français et allemands est passé de 0,79 point fin juin à près de 1,70 point le 21 octobre, quand l'OAT a dépassé 5 % pour la première fois depuis 2002.
Il était encore de 1,60 point le 28 octobre 2026.
La France paie désormais une prime de risque spécifique.
Le mécanisme s'auto-entretient :
- Sans budget voté, le déficit reste autour de 5,5 % du PIB en 2026.
- Des taux plus hauts alourdissent la charge de la dette, la trajectoire se dégrade
- Les investisseurs deviennent encore plus exigeants.
Les analystes (dont DNCA) jugent une intervention de la BCE peu probable à court terme :
- elle reviendrait à récompenser l'indiscipline budgétaire, et la procédure de déficit excessif complique l'usage de ses outils.
Les 6 prochains mois s'annoncent volatils, avec le budget puis la présidentielle de 2027 en ligne de mire.
Faut-il emprunter maintenant ou attendre une baisse des taux ?
Attendre une baisse est un pari risqué.
La plupart des analystes n'anticipe aucune baisse des taux directeurs, ni de la Fed ni de la BCE, et voit même la BCE remonter son taux de dépôt à 2,75 % en décembre. Sans baisse des taux directeurs, les taux longs ont un plancher, sauf en cas de récession.
Acquisition d'une société, rachat de parts d'un associé, investissement immobilier, LBO de transmission :
si un projet est déjà mûr, le coût d'attente peut dépasser le gain espéré.
Chaque projet mérite un chiffrage à taux constant, puis à taux plus élevé.
Mon patrimoine de dirigeant est-il trop exposé au risque France ?
Quand j'ai revendu mes entreprises, j'ai découvert que tout mon patrimoine dépendait du même pays, de la même conjoncture et de la même fiscalité. Personne ne me l'avait fait remarquer.
J'étais le profil type du dirigeant français, exposé à 3 étages :
| Étage du patrimoine | Effet de la hausse des taux | Question à se poser |
|---|---|---|
| Entreprise | Crédit plus cher, activité française déjà peu dynamique | Mon prochain financement est-il chiffré au bon taux ? |
| Immobilier (résidences, SCI des murs) | Pouvoir d'achat des futurs acquéreurs réduit, valeurs sous pression | Quelle part de mon patrimoine est en pierre française ? |
| Épargne (assurance vie, trésorerie de holding) | Fonds en euros et comptes à terme largement investis en dette française | Ma poche « sécurité » dépend-elle de l'État français ? |
Ce n'est pas forcément une erreur. Mais si plus de 80 ou 90 % de votre patrimoine dépend uniquement de la France, ce doit être un choix fait en connaissance de cause, pas par défaut.
Mon épargne « sécurité » est-elle vraiment sans risque ?
Un taux proche de 5 % redonne du sens au rendement obligataire. Mais cet été a aussi rappelé que le prix des obligations baisse quand les taux montent, d'autant plus fortement que leur échéance est lointaine. Sécurité et rendement ne se pilotent plus en pilote automatique.
Comment les gérants adaptent-ils leurs portefeuilles ?
La conclusion d'une société de gestion comme DNCA tient en 3 principes :
- de la souplesse sur les obligations, plutôt que des titres longs achetés et oubliés
- une diversification au-delà du couple actions-obligations, vers les matières premières et les actifs réels
- moins de dépendance aux grands indices dominés par quelques valeurs technologiques.
Sur ce dernier point, un signal discret : depuis le 8 octobre, l'indice des semi-conducteurs a reculé de plus de 12 %, quand le S&P 500 ne perdait qu'environ 1 %. Les grands indices masquent des rotations violentes.
Pourquoi se faire accompagner par un conseiller en gestion de patrimoine ?
Une banque raisonne produit par produit. Un dirigeant a besoin d'une vision d'ensemble : son entreprise, son immobilier, son épargne et son calendrier de transmission.
Serinvestia est la marque du Cabinet DSI, cabinet de conseil en gestion de patrimoine installé à Chamalières, aux portes de Clermont-Ferrand. Je l'ai fondé après plus de 20 ans à créer, diriger puis céder mes propres PME. De 2006 à 2021, j'ai aussi accompagné environ 500 TPE/PME en management stratégique sur l'Auvergne : je connais les contraintes d'un dirigeant de l'intérieur. Je suis diplômé du Master 2 Expert Patrimonial de l'AUREP, certifié AMF et habilité IOBSP. Le cabinet est adhérent de la CNCGP et immatriculé à l'ORIAS sous le n°25002711. Je limite volontairement le nombre de clients suivis pour garder du temps pour chacun. Les rendez-vous ont lieu sur rendez-vous au cabinet, 11 avenue Beausite à Chamalières, en visio ou dans vos locaux, partout dans l'agglomération clermontoise.
Sur la rémunération, les règles sont écrites. Conformément à la directive MIF II, chaque client est informé avant toute mission de la façon dont le cabinet est rémunéré : honoraires pour le bilan patrimonial, rétrocessions versées par les compagnies partenaires sur les placements souscrits. Le cabinet n'appartient à aucune banque, aucun assureur ni aucun réseau, ne distribue aucun produit maison et compare les solutions de plusieurs compagnies partenaires. 👉 Prenez rendez-vous pour un premier échange gratuit.
Pour aller plus loin : l'accompagnement des dirigeants, le placement de la trésorerie d'entreprise, du patrimoine professionnel au patrimoine personnel (les 4 leviers du dirigeant). Pour étudier votre situation : prendre rendez-vous pour une rencontre..
FAQ : hausse des taux et patrimoine du dirigeant
Les taux vont-ils baisser en 2027 ?
Personne ne peut le garantir. DNCA n'anticipe pas de baisse des taux directeurs à l'horizon, ce qui limite la détente des taux longs. Une baisse franche supposerait une désescalade géopolitique, une récession ou une intervention de la BCE.
La BCE va-t-elle intervenir pour soutenir la France ?
Pas à court terme selon DNCA. Une intervention exigerait une nette aggravation de la situation, notamment une contagion à l'Italie ou à l'Espagne, qui reste limitée à ce stade.
Les fonds en euros vont-ils mieux rapporter ?
Progressivement. Les assureurs investissent les nouvelles primes à des taux plus élevés, mais leur portefeuille se renouvelle lentement. L'effet sur le taux servi s'étale donc sur plusieurs années.
Est-ce le moment d'acheter des obligations ?
Les rendements sont redevenus attractifs, mais la volatilité reste forte. Les gérants privilégient une gestion obligataire flexible plutôt qu'un achat d'obligations longues détenues jusqu'à l'échéance. La réponse dépend de votre horizon et de votre situation.
Comment mesurer mon exposition au risque France ?
En additionnant la valeur de votre entreprise, de votre immobilier et de votre épargne investie en actifs français, puis en la rapportant à votre patrimoine total. C'est le point de départ d'un bilan patrimonial.
Sources : DNCA Finance, Avis d'expert « Taux longs : anatomie d'une hausse », Florent Wabont, 27/10/2026 (communication publicitaire). Données Bloomberg au 26/10/2026. Niveaux des 21 et 28/10/2026 : Trading Economics et Boursorama.
Cet article est informatif et ne constitue pas un conseil en investissement personnalisé.
Faites le bon choix pour votre patrimoine
Conseil sur-mesure
Un cabinet à 25 clients maximum : un interlocuteur unique, en coordination avec votre avocat, notaire ou expert-comptable si besoin.
Expertise reconnue
Plus de 20 ans à créer, diriger et revendre des PME, complétés par le Master 2 Expert Patrimonial (AUREP), à votre service.
Solutions comparées
Aucun produit maison : nous comparons les solutions de plusieurs compagnies partenaires, sélectionnées par le cabinet, pour retenir celles qui correspondent à votre situation.
Combien vous coûte l'attente ?
Un premier entretien offert, 45 minutes en visio ou en présentiel, sans engagement.